As micro e pequenas empresas que permanecerem integralmente no Simples Nacional não estarão sujeitas ao split payment em 2027, primeiro ano de rodagem do novo sistema de arrecadação criado pela reforma tributária.
Mas, afinal, o que é o split payment? Em português, a expressão significa “pagamento dividido”. É o mecanismo que, no momento em que o cliente paga uma compra, separa o valor automaticamente: a parte referente ao imposto vai direto para o Fisco e o restante fica com a empresa. Na prática, o tributo nem chega a passar pelo caixa do negócio.
| ENTENDA: O QUE É SPLIT PAYMENT? Split payment é o “pagamento dividido”. No momento em que o cliente paga — por Pix, boleto ou TED —, o valor é separado na hora: a parte do imposto (IBS e CBS) vai direto para o Fisco e o restante cai na conta da empresa. É parecido com o que faz um aplicativo de entrega ou uma maquininha de cartão, que já dividem o pagamento automaticamente entre as partes. Hoje a empresa recebe o valor cheio e recolhe o tributo depois; com o split, essa conta é feita sozinha, na hora da venda. |
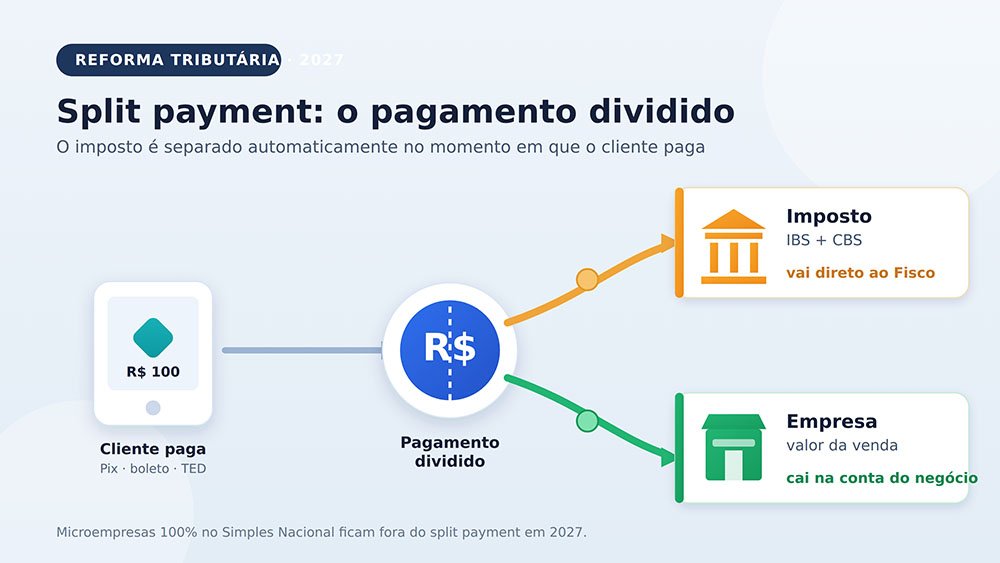
O mecanismo começará a operar com alcance reduzido: não será aplicado em transações que envolvam consumidores pessoa física nem empresas que estejam 100% dentro do regime simplificado. A informação foi apresentada pela presidente da Fin (Confederação Nacional das Instituições Financeiras), Cristiane Coelho, durante evento sobre a reforma promovido pela Fiesp em parceria com o Tribunal de Contas e o Ministério Público de Contas do estado de São Paulo, na segunda-feira (24). Segundo ela, no próximo ano a separação do tributo no momento do pagamento será de uso facultativo — e só estará disponível quando, nas duas pontas do negócio, as empresas pertencerem aos regimes do lucro real ou do lucro presumido (em geral, aquelas com faturamento acima de R$ 4,8 milhões) ou ao chamado Simples “híbrido”.
Na prática, isso significa que o segmento representado pela CONAMPE — o universo das micro e pequenas empresas e dos empreendedores individuais — entra no novo modelo de forma gradual e protegida nesse primeiro momento. Para o pequeno negócio que continua recolhendo tudo pela guia única do Simples, o dia a dia de emissão e recebimento não muda por causa do split em 2027.
Split payment e regime híbrido: por que a decisão importa
A grande novidade para o setor é a possibilidade de adesão ao Simples híbrido, regime em que o pequeno empresário opta por recolher os novos tributos fora da guia única. A opção será aberta pela primeira vez em setembro deste ano, para valer a partir de janeiro. O modelo é apontado como alternativa para desonerar as despesas de pequenas empresas que fornecem produtos ou serviços para outras pessoas jurídicas.
A lógica é a seguinte: quando a micro ou pequena empresa vende para outra empresa (uma relação business to business), permanecer 100% no Simples pode significar que o cliente não aproveita créditos tributários integrais, o que reduz a competitividade do fornecedor. Ao aderir ao regime híbrido, o pequeno negócio passa a gerar crédito cheio para quem compra dele, ganhando espaço em cadeias de fornecimento. Em contrapartida, assume obrigações fora da guia única. Não existe resposta única: para quem vende direto ao consumidor final, seguir no Simples tradicional tende a ser mais vantajoso; para quem fornece a outras empresas, o híbrido pode abrir portas.
Por isso, a CONAMPE reforça que a janela de setembro exige atenção. A escolha entre manter-se no Simples tradicional ou migrar para o modelo híbrido precisa ser feita com base no perfil de clientes de cada negócio, e não no improviso. Empresários que fornecem majoritariamente para outras pessoas jurídicas devem simular os dois cenários com o apoio de sua contabilidade antes de decidir.
Como o split payment vai funcionar quando entrar
Quando aplicável, o split payment usará como meios de pagamento boletos e transferências por TEF, TED e Pix. O sistema não estará disponível para pagamentos por cartão de crédito nesse primeiro momento. A própria secretária extraordinária responsável pelo tema, Priscilla Santana, afirmou que o mecanismo não estará pronto para janeiro de 2027, o que reforça o caráter gradual da implantação.
Segundo Cristiane Coelho, o split tende a facilitar a liberação de créditos para as empresas. No caso do varejo, por exemplo, haveria agilização do crédito nas aquisições, sem que a separação do tributo impacte o caixa nas vendas ao consumidor. Ainda assim, para o micro e pequeno empresário o recado prático de 2027 é de tranquilidade quanto ao split e de atenção redobrada quanto à decisão sobre o regime híbrido.
O pano de fundo da reforma
A reforma tributária criou o chamado IVA dual, que reúne dois tributos: a CBS (Contribuição sobre Bens e Serviços), federal, que substituirá PIS e Cofins a partir de 2027 e ficará a cargo da Receita Federal; e o IBS (Imposto sobre Bens e Serviços), que substituirá gradualmente o ICMS estadual e o ISS municipal entre 2029 e 2033, sob gestão de um comitê gestor. É nesse desenho que o split payment se encaixa, como ferramenta de arrecadação que separa o imposto na hora do pagamento.
A CONAMPE segue acompanhando cada etapa da regulamentação para garantir que a transição preserve a simplicidade e a competitividade das micro e pequenas empresas e dos empreendedores individuais em todo o país. Novas orientações sobre a opção pelo regime híbrido serão divulgadas aos associados ao longo de setembro.
Leia também: Editorial Conampe: Juros altos e gestão pública
Siga o nosso Instagram @conampe2
Inscreva-se no nosso canal @conampe do YouTube
Fonte da informação: reportagem da Folha de S.Paulo (25/8/2026), com base em declarações feitas em evento da Fiesp. Texto de elaboração própria.